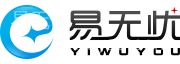
2026年9月20日零时起,中通、圆通、申通、韵达、极兔等多家快递公司在安徽、江苏等地同步上调单票价格,最低上调0.15元/票。消息一出,最先失眠的不是快递网点,而是靠9.9元包邮撑起销量的中小电商。
几乎同一时间,国家邮政局公布的数据显示:2026年1至8月,全国快递业务收入累计完成10289.2亿元,同比增长7.4%,突破万亿元的时间比上一年提前了一个月;而业务量增速只有4.6%。收入增速连续多月跑赢业务量增速,这在过去几年”以价换量”的行业里几乎不可想象。
一毛五分钱看似微不足道,对每天处理上亿件包裹的快递企业来说,每票多收0.1元,1亿票就是1000万元收入。但对中小企业而言,这轮涨价释放的信号远不止运费本身——它意味着一个靠压价换规模的旧时代正在退场,靠价值换利润的新账本需要重新计算。
涨价不是偶然,反内卷已经持续一年
很多人把这次调价看成一次突然行动,实际上它是快递行业”反内卷”进程的延续。
2025年以来,从浙江义乌率先设定单票底价,到广东跟进成本线要求,再到京津冀、华中地区集体跟涨,行业监管与市场自律一直在同步推进。国家邮政局今年8月、9月先后赴河南、江苏等地开展”内卷式”竞争专项调研,明确行业正处在由规模增量扩张向质量存量提质转型的关键阶段,要求企业摒弃粗放式规模竞争。
价格数据也在印证这一趋势。2023年全国快递单票收入为9.14元/票,2025年降至7.51元,2024年一年降幅超过12%。而到了2026年上半年,单票均价回升至7.68元,同比增长2.3%。价格止跌回升,是反内卷最直观的成果。
利润增速跑赢件量增速,钱从哪来
看快递公司的半年报,更能体会”反内卷”的分量。
圆通速递2026年上半年归母净利润31.75亿元,同比增长73.44%;申通快递净利润10.35亿元,增长128.31%;韵达股份净利润9.98亿元,增长88.82%;极兔速递期内利润2.59亿美元,增长190.9%。四家公司的利润增速,全部大幅跑赢各自的件量增速。
利润增长并非全靠涨价。惠誉评级分析人士指出,价格修复能解释利润改善的方向,却解释不了它的占比。头部企业利润增速普遍是件量增速的数倍,其中既有单票价格回归的成分,更有企业内部效率提升、产品结构调整的贡献。2026年上半年,全国快递业务量1003.8亿件,同比增长5.0%;业务收入7714.1亿元,同比增长7.3%,收入增速高出业务量增速2.3个百分点。
换句话说,行业正在从”拼谁更便宜”转向”拼谁更能算清楚账”。
中间承压的中小电商,怎么应对涨价
这轮涨价最直接的冲击,落在中小电商身上。
上游是快递公司基于成本与政策要求发起的刚性调价,下游是消费者对包邮心智的顽固坚守,平台算法又像一道闸门,把试图向下游传导的成本挡了回来。两头挤压、中间承重,成为许多中小商家眼下的真实处境。
面对这种局面,简单地把运费加进售价往往行不通。更可行的路径有三条:
其一,重新设计包邮门槛。把”全场包邮”改成”满额包邮”,用客单价提升消化运费增量,同时利用凑单机制拉高订单金额,而不是在低价里硬扛。
其二,用产品价值替代价格竞争。单票运费在低价商品里占比高,在中高价位商品里占比低。与其在9.9元赛道里拼运费,不如通过选品升级、组合销售把客单价做上去,让运费在总价里显得无足轻重。
其三,谈判与比价常态化。不同区域、不同网点的快递报价差异很大,定期重新询价、引入备选服务商、集中发货量争取协议价,都能有效压缩运费成本。
反内卷对中小企业的启示
快递行业的这轮调整,值得所有还在价格战里挣扎的中小企业对照思考。
价格战从来不是护城河。当行业龙头都在主动放弃”以价换量”,靠压价抢客户的中小企业更该意识到:低价策略一旦成为习惯,会侵蚀服务能力,最终损害的是自身长期生存的基础。
成本管理要从被动接受转向主动设计。快递公司能通过产品结构、网络效率把利润做回来,中小企业同样可以重新审视自己的成本构成——哪些是刚性成本,哪些可以通过流程优化、集中采购、数字化工具压缩,算清这笔账,涨价潮里才能稳住利润。
最后,涨价本身也是市场信号。当一个行业开始集体提价,往往意味着供需关系正在变化。中小企业可以借此观察自己所在行业的竞争格局是否也在从”量”转向”质”,提前调整经营策略,而不是等到价格战打到无利可图才被动转型。
一毛五分钱的涨价,改变的远不止快递账单。它是市场从恶性竞争走向良性循环的一个注脚,也是中小企业重新审视自身定价逻辑与经营账本的一次提醒。